Lo esencial en 30 segundos
- Una cooperativa de crédito es una institución sin fines de lucro que pertenece a sus socios; suele cobrar menos cargos y dar mejores tasas en préstamos.
- Un banco suele tener más sucursales, cajeros y tecnología, y no exige hacerte socio.
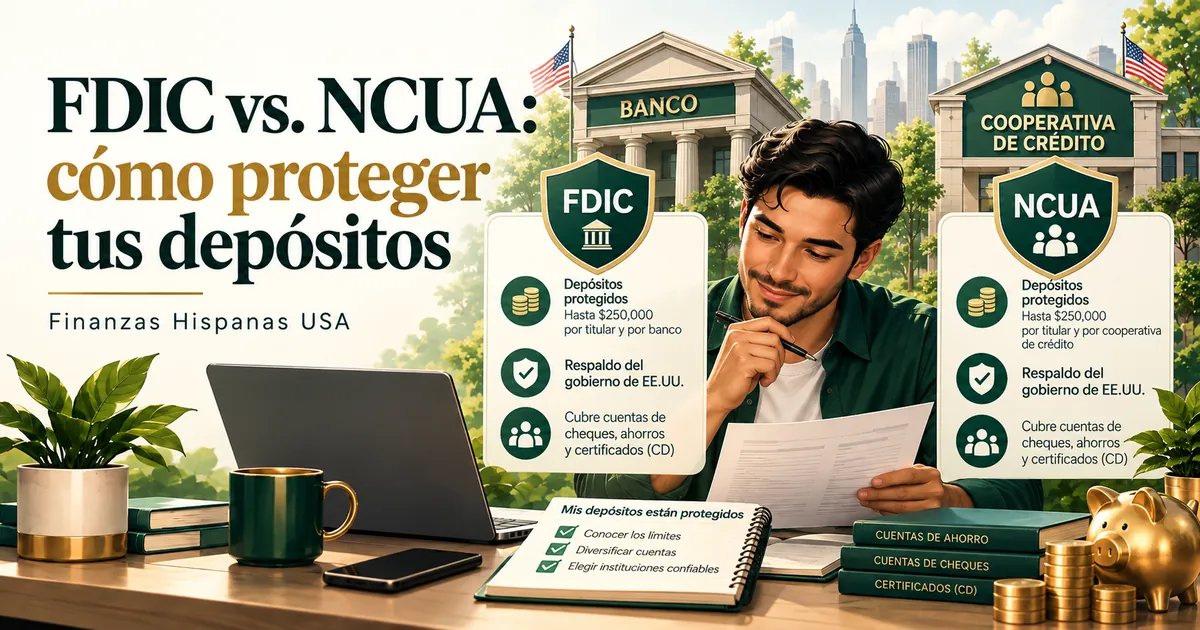
- Ambos protegen tu dinero hasta $250,000: los bancos con la FDIC y las cooperativas federales y la mayoría de las estatales con la NCUA.
- Muchas cooperativas aceptan ITIN y tienen programas para inmigrantes.
La diferencia principal es de dueño: un banco es una empresa con fines de lucro que pertenece a accionistas, y una cooperativa de crédito (credit union) es una institución sin fines de lucro que pertenece a sus socios. Por eso las cooperativas suelen cobrar menos cargos y dar mejores tasas en préstamos, mientras que los bancos grandes suelen tener más sucursales, cajeros y tecnología. Para muchos inmigrantes, una cooperativa es la mejor puerta de entrada al sistema financiero.
Comparación rápida
| Cooperativa de crédito | Banco | |
|---|---|---|
| Dueño | Los socios | Accionistas |
| Objetivo | Servir a los socios | Generar ganancias |
| Requisito para abrir cuenta | Hacerte socio (zona, empleo, organización) | Ninguno especial |
| Cargos mensuales | Suelen ser bajos o nulos | Varían; a veces se evitan con saldo mínimo |
| Tasas de préstamos (auto, personal) | Suelen ser más bajas | Suelen ser más altas |
| Tasas de ahorro | Suelen ser algo más altas | Bajas en bancos tradicionales |
| Sucursales y cajeros | Menos propios, pero con redes compartidas | Muchas en bancos nacionales |
| Seguro de depósitos | NCUA hasta $250,000 | FDIC hasta $250,000 |
| Aceptación de ITIN | Frecuente | Depende del banco |
Ventajas de una cooperativa de crédito
- Préstamos más baratos: las cooperativas federales tienen un límite máximo de interés fijado por su regulador, y suelen ofrecer tasas más bajas en préstamos de auto y personales.
- Préstamos alternativos (PAL): préstamos pequeños para emergencias con APR máximo del 28 %, en lugar de préstamos de día de pago. Lee préstamo personal con ITIN.
- Más flexibilidad con poco historial: muchas evalúan tu situación de forma más personal y tienen tarjetas aseguradas y préstamos para construir crédito.
- Programas para inmigrantes: varias aceptan ITIN, pasaporte y matrícula consular, y atienden en español.
- Menos cargos: cuentas sin cuota mensual y cargos por sobregiro más bajos o inexistentes.
Ventajas de un banco
- Más sucursales y cajeros en todo el país, útil si te mudas o viajas.
- Apps y tecnología a menudo más avanzadas.
- Más productos: tarjetas con recompensas, inversiones y servicios para negocios.
- Sin requisito de membresía.
- Bancos en línea con cuentas de ahorro de alto rendimiento. Lee cuenta de ahorro de alto rendimiento.
¿Es seguro mi dinero?
Sí, en ambos casos, si la institución está asegurada:
- Los bancos están asegurados por la FDIC.
- Las cooperativas federales y la mayoría de las estatales están aseguradas por la NCUA.
Ambas protegen hasta $250,000 por depositante, por institución y por tipo de cuenta. Verifica tu cooperativa en el localizador de la NCUA y tu banco en BankFind de la FDIC. Más detalle en FDIC vs. NCUA.
Ejemplo con números
Ana necesita un préstamo de carro de $18,000 a 60 meses:
| Institución | APR ofrecido | Cuota mensual aprox. | Intereses totales aprox. |
|---|---|---|---|
| Cooperativa de crédito | 7 % | $356 | $3,390 |
| Banco tradicional | 9 % | $374 | $4,420 |
La cooperativa le ahorra unos $1,000 en intereses. Las tasas reales dependen de tu crédito y del mercado; compara siempre al menos dos ofertas. Prueba tus números en la calculadora de préstamo de auto.
Cómo hacerte socio de una cooperativa
- Busca cooperativas cerca de tu casa o trabajo en el localizador de la NCUA, o pregunta en tu empleo, sindicato o iglesia.
- Revisa los requisitos de membresía: zona, empleador u organización. Algunas permiten unirte con una pequeña donación a una asociación.
- Lleva tus documentos: identificación (pasaporte, matrícula consular o licencia), SSN o ITIN y prueba de domicilio.
- Abre la cuenta de ahorro de socio con un depósito pequeño, a menudo de $5 a $25. Ese depósito es tu “parte” de la cooperativa.
- Abre la cuenta de cheques y pide la tarjeta de débito.
Si no tienes SSN, lee cómo abrir una cuenta bancaria sin Seguro Social.
Cuál elegir según tu situación
| Tu situación | Recomendación |
|---|---|
| Recién llegaste, tienes ITIN o poco historial | Cooperativa de crédito |
| Necesitas un préstamo de carro o personal | Compara cooperativa primero |
| Viajas o te mudas seguido | Banco nacional, o cooperativa con red compartida |
| Quieres el máximo interés en tus ahorros | Banco en línea o cooperativa con buena tasa |
| Tienes un negocio con muchas operaciones | Banco con servicios empresariales |
Muchas familias usan las dos: un banco para el día a día y una cooperativa para préstamos y crédito.
Errores comunes
- Pensar que una cooperativa es menos segura: con seguro NCUA, tu dinero está igual de protegido.
- Elegir solo por cercanía sin comparar cargos y tasas.
- No revisar la red de cajeros y pagar cargos cada vez que sacas efectivo.
- Ignorar los cargos por sobregiro. Lee cómo evitar cargos por sobregiro.
- Usar instituciones sin seguro o apps que no son bancos sin entender cómo protegen tu dinero.
Resumen
Si estás empezando, tienes ITIN o necesitas un préstamo, una cooperativa de crédito suele darte mejores condiciones. Si necesitas presencia nacional y más tecnología, un banco puede servirte mejor. Las dos son seguras si están aseguradas, y puedes usar ambas. Con tu cuenta abierta, empieza a construir crédito.
Calculadora
¿Cuánto crédito estás usando?
La utilización pesa cerca del 30 % de tu puntaje FICO. Añade tus tarjetas y mira cuánto pagar para mejorarla.
—
¿Te sirvió? Guarda la calculadora de utilización de crédito para usarla cuando la necesites.
Preguntas frecuentes
¿Cualquiera puede unirse a una cooperativa de crédito?
Cada cooperativa define quién puede ser socio: por ejemplo, quienes viven o trabajan en cierta zona, trabajan para cierto empleador o pertenecen a una organización. Muchas tienen requisitos amplios y fáciles de cumplir.
¿Mi dinero está seguro en una cooperativa?
Sí, si está asegurada. La NCUA asegura los depósitos hasta $250,000 por socio, por cooperativa y por tipo de cuenta, igual que la FDIC en los bancos.
¿Puedo tener cuenta en un banco y en una cooperativa?
Sí. Muchas personas usan un banco grande para el día a día y una cooperativa para préstamos y ahorro.
¿Las cooperativas tienen app y cajeros?
La mayoría tiene banca en línea y app. Muchas forman parte de redes compartidas de sucursales y cajeros sin cargo.
Explora el índice de todas nuestras guías financieras y encuentra recursos relacionados.
¿Qué tan sanas están tus finanzas? Haz el test de 2 minutos y recibe tu plan personalizado.→